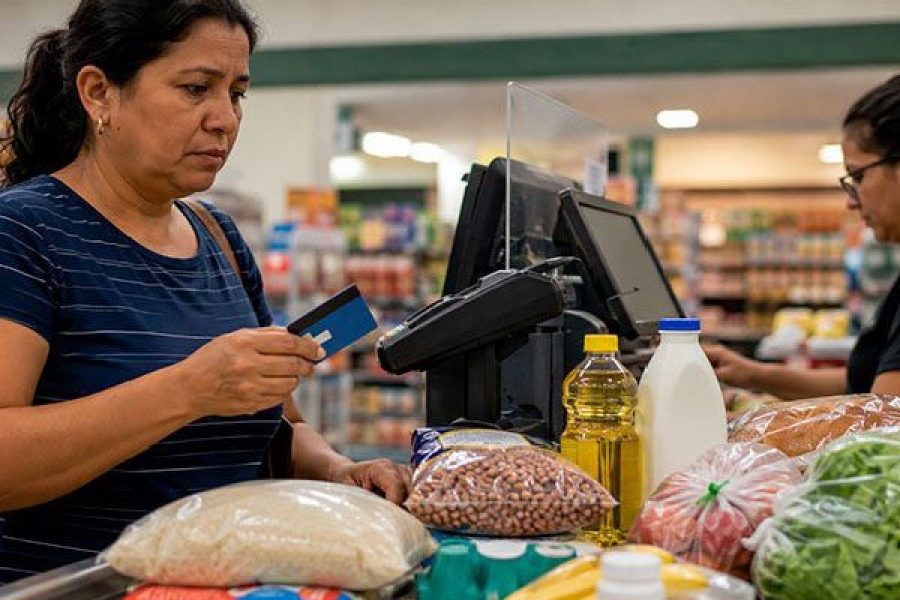
Recorrer ao crédito para comprar alimentos, medicamentos ou combustível deixou de ser uma situação excepcional para muitas famílias brasileiras. O que deveria funcionar como instrumento de planejamento ou antecipação de uma compra passou a ser utilizado para garantir despesas essenciais quando o salário termina antes do mês.
Levantamento da fintech Jeitto sobre o consumo das classes C e D mostra a dimensão desse problema. Entre os dias 12 e 25, quando boa parte das contas já foi paga e a renda começa a se esgotar, o volume de transações das famílias registra queda média de 55%. Nos últimos cinco dias do mês, porém, as operações voltam a crescer e avançam 73%, impulsionadas pelo Pix no crédito em supermercados, farmácias e postos de combustíveis.
Os números revelam muito mais do que uma mudança na forma de pagamento. Mostram que uma parcela considerável da população já não consegue atravessar o mês apenas com o que recebe. O crédito tornou-se uma extensão do salário — e, em alguns casos, a única alternativa para colocar comida na mesa, comprar um remédio ou abastecer o veículo usado para trabalhar.
O Pix no crédito oferece rapidez e facilidade, mas não cria renda. Apenas transfere a despesa para o futuro, normalmente acompanhada de juros e encargos. Quando o mês seguinte começa, parte do novo salário já está comprometida com o pagamento das compras anteriores. Forma-se, assim, um ciclo perigoso: a família usa crédito porque o dinheiro acabou e, depois, passa a ter ainda menos recursos porque precisa pagar a dívida acumulada.
Não se trata simplesmente de falta de organização financeira. É injusto atribuir toda a responsabilidade ao consumidor quando o orçamento doméstico é pressionado pelo custo da alimentação, da moradia, dos medicamentos, do transporte e dos serviços básicos. Nenhuma planilha consegue resolver uma conta na qual as despesas indispensáveis são maiores do que a renda disponível.
A expansão de modalidades de crédito acessíveis pelo celular também exige responsabilidade das instituições financeiras. Facilidade de contratação não pode significar ausência de transparência. O consumidor precisa saber claramente quanto pagará, quais juros estão envolvidos e quais serão as consequências de um eventual atraso. Crédito destinado à sobrevivência não pode se transformar em armadilha financeira.