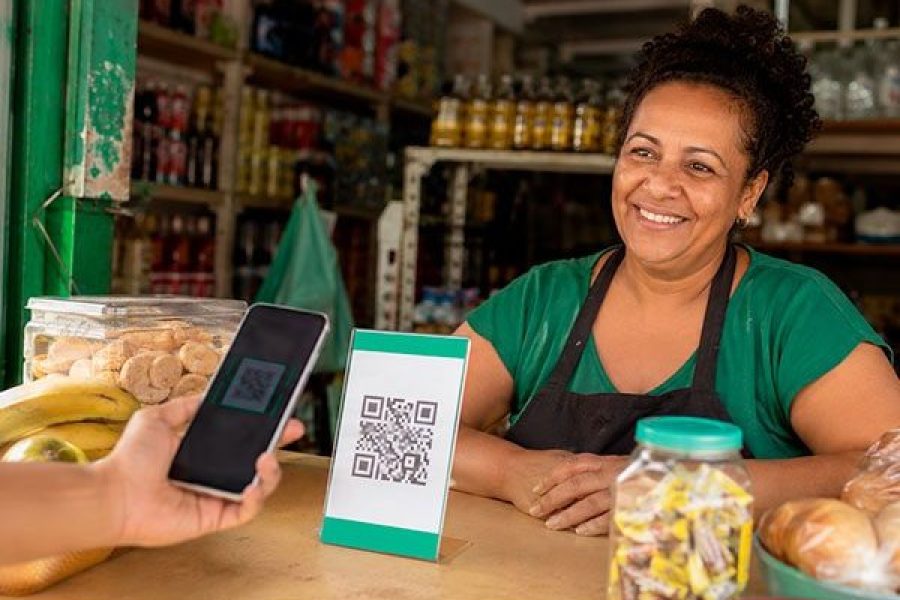
Há mudanças que chegam de maneira silenciosa, mas transformam profundamente a vida das pessoas. O Pix é uma delas. Em poucos anos, o sistema de pagamentos instantâneos deixou de ser apenas uma alternativa ao dinheiro, ao cartão e às transferências bancárias para se tornar parte da rotina dos brasileiros — e também uma importante ferramenta para quem empreende.
Uma análise econométrica recente reforça essa percepção ao apontar uma relação positiva e estatisticamente significativa entre a utilização do Pix e a proporção de trabalhadores por conta própria. O estudo, que analisou dados mensais de março de 2012 a agosto de 2025, considerou o período de funcionamento do sistema e o volume de transações, além de fatores como juros, transações no sistema de pagamentos.
O resultado merece atenção porque o Pix não representa apenas uma inovação tecnológica. Ele reduziu barreiras para pequenos negócios, profissionais autônomos e trabalhadores que dependem de pagamentos rápidos para manter sua atividade. Receber de um cliente em segundos, sem depender de dinheiro em espécie ou de estruturas mais complexas de cobrança, significa mais agilidade e, em muitos casos, menor custo para quem está começando.
Para o pequeno empreendedor, especialmente aquele que trabalha por conta própria, cada detalhe faz diferença. A facilidade de receber um pagamento pode significar uma venda concretizada, um serviço realizado ou até mesmo a possibilidade de manter o negócio funcionando. O Pix ajudou a aproximar o sistema financeiro de uma parcela expressiva da população que, durante muito tempo, esteve à margem das soluções bancárias tradicionais.
É preciso, entretanto, interpretar os resultados com responsabilidade. Uma associação estatística positiva não significa que o Pix, sozinho, seja responsável pelo crescimento do empreendedorismo. A decisão de empreender depende de inúmeros fatores: emprego, renda, crédito, inflação, juros, atividade econômica e confiança no futuro. O mérito do estudo está justamente em procurar isolar o efeito do sistema de pagamentos dessas condições mais amplas.
Ainda assim, é difícil ignorar a dimensão da transformação. O Pix tornou-se uma infraestrutura cotidiana da economia brasileira. Está na padaria, no comércio de bairro, no consultório, no trabalho do autônomo e nas vendas realizadas pelas redes sociais. De grandes empresas a pequenos negócios, a instantaneidade do pagamento mudou hábitos e acelerou relações comerciais.
A força do Pix, portanto, está muito além da velocidade de uma transferência. Está na capacidade de tornar mais simples uma etapa essencial da atividade econômica: receber pelo trabalho realizado.
Se o empreendedorismo é uma das forças que movimentam a economia, ferramentas que diminuem obstáculos para quem quer trabalhar e produzir devem ser valorizadas. O Pix não substitui políticas de crédito, educação financeira, qualificação profissional ou um ambiente econômico favorável. Mas provou que uma inovação simples, acessível e de alcance nacional pode mudar a maneira como milhões de brasileiros fazem negócios.
O desafio agora é fazer com que essa revolução financeira seja acompanhada por outras iniciativas capazes de transformar facilidade de pagamento em oportunidade, renda e crescimento sustentável.
O Pix já mostrou sua força. Cabe ao país aproveitar esse impulso.