Poços de Caldas, MG – A proposta dessa coluna é esclarecer as principais dúvidas da população sobre os serviços e atividades da Receita Federal. A Receita Federal do Brasil promove a conscientização da importância socioeconômica dos tributos para a sociedade como um todo. Para mais informações procure nossos canais de atendimento.
ASSUNTO – ITR
1 – Quais as áreas construídas ou edificadas que não podem ser excluídas da área aproveitável do imóvel?
Não podem ser excluídas da área aproveitável do imóvel as áreas ocupadas com:
I – construções, instalações e benfeitorias destinadas ou empregadas, diretamente, na atividade granjeira e aquícola, que são consideradas utilizadas; e
II – edificações, construções, instalações e benfeitorias não destinadas à atividade rural.
Consulte a pergunta 119
2- Benfeitorias e construções significam a mesma coisa, para a legislação do ITR?
Benfeitorias e construções, para efeitos do ITR, significam a mesma coisa. A expressão benfeitoria tem sentido amplo, compreendendo não só as benfeitorias propriamente ditas como também as construções.
3 – As áreas com benfeitorias não destinadas à atividade rural são áreas aproveitáveis do imóvel?
Sim. São áreas aproveitáveis e são consideradas não utilizadas pela atividade rural.
Deve-se ressaltar que as áreas ocupadas com edificações e instalações destinadas a atividadeseducacionais, recreativas e de assistência à saúde dos trabalhadores rurais são consideradas áreasocupadas por benfeitorias úteis e necessárias destinadas à atividade rural.
4 – O que se entende por área utilizada pela atividade rural?
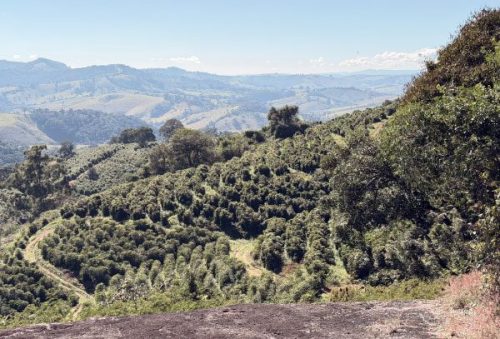
Área efetivamente utilizada pela atividade rural é a porção da área aproveitável do imóvel que, no ano anterior ao de ocorrência do fato gerador do ITR, tenha:
I – sido plantada com produtos vegetais, inclusive com reflorestamentos de essências exóticas ou nativasdestinadas ao corte, ou permanecido em descanso para a recuperação do solo, desde que porrecomendação técnica expressa de profissional legalmente habilitado, constante de laudo técnico;
II – servido de pastagem, nativa ou plantada, observados, quando aplicáveis, os índices de lotação porzona de pecuária, ou sido ocupada com pastagens ainda em formação;III – sido objeto de exploração extrativa, observados, quando aplicáveis, os índices de rendimento por
produto e a legislação ambiental;
IV – servido para a exploração de atividade granjeira ou aquícola;
V – sido objeto de implantação de projeto técnico, nos termos do art. 7º da Lei nº 8.629, de 25 de fevereiro de 1993, desde que atendidas as condições previstas na legislação;
VI – comprovadamente se situado em área de ocorrência de calamidade pública, decretada pelo PoderPúblico local no ano anterior ao de ocorrência do fato gerador do ITR e reconhecida pelo Governo Federal,da qual tenha resultado frustração de safras ou destruição de pastagens; e
VII – sido oficialmente destinada à execução de atividades de pesquisa e experimentação que objetivem o avanço tecnológico da agricultura.
5 – As áreas do imóvel exploradas por contrato de arrendamento, comodato ou parceria podem ser declaradas como utilizadas?
Sim. O contribuinte poderá valer-se dos dados sobre a área utilizada e respectiva produção, fornecidospelo arrendatário, comodatário ou parceiro, quando o imóvel, ou parte dele, estiver sendo explorado porcontrato de arrendamento, comodato ou parceria. As áreas exploradas por meio de tais contratos deverão ser declaradas conforme a sua efetiva utilização no ano anterior ao de ocorrência do fato gerador do ITR.
A Receita Federal do Brasil promove a conscientização da importância socioeconômica dos tributos para a sociedade como um todo
ACESSE:
https://www.gov.br/receitafederal/pt-br/canais_atendimento/chat
Para maiores informações procure nossos canais de atendimento
https://www.gov.br/receitafederal/pt-br/canais_atendimento/fale-conosco