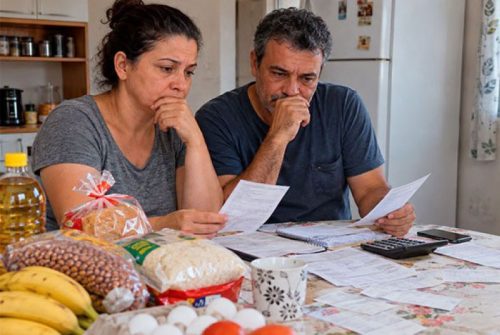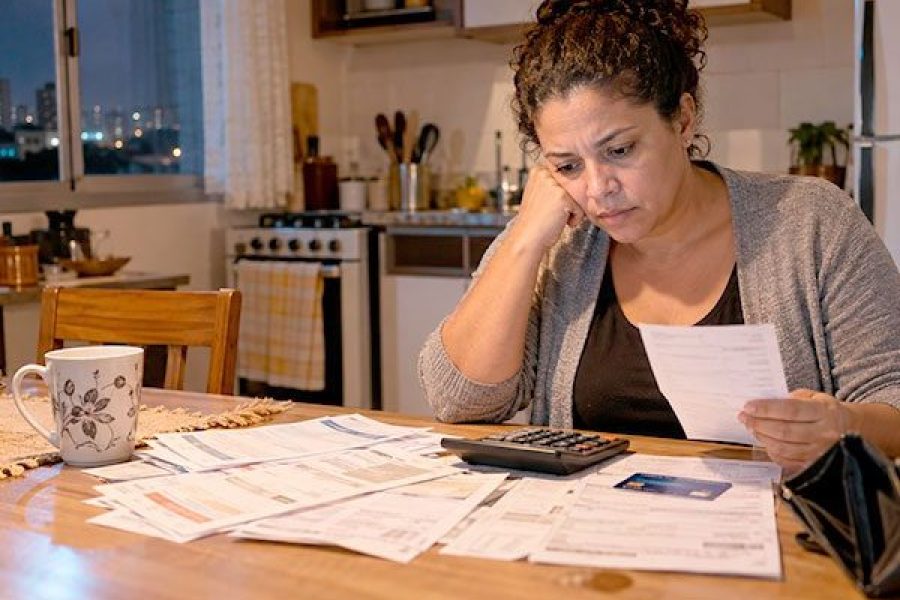
O fato de o endividamento das famílias brasileiras ter permanecido em 82% em agosto, repetindo o índice de julho, não deve ser interpretado como sinal de tranquilidade. Quando mais de oito em cada dez famílias possuem algum compromisso financeiro, a estabilidade deixa de representar equilíbrio e passa a revelar a permanência de um problema estrutural.
Os dados divulgados pela Confederação Nacional do Comércio de Bens, Serviços e Turismo mostram, ainda, uma deterioração silenciosa. A parcela das famílias que se consideram muito endividadas aumentou de 17,1% para 17,4%, enquanto o grupo dos pouco endividados recuou de 35% para 34,9%. Embora pequenas, essas variações indicam que parte dos consumidores está migrando para uma situação financeira mais delicada.
O crédito é instrumento importante para movimentar a economia, permitir o consumo e antecipar investimentos familiares. O problema surge quando deixa de ser uma escolha planejada e se transforma em recurso indispensável para pagar despesas básicas. Alimentação, moradia, energia, transporte e medicamentos não podem depender continuamente do cartão de crédito, do cheque especial ou de empréstimos com juros elevados.
A combinação entre renda apertada, custo de vida elevado e falta de planejamento financeiro reduz a capacidade de reação das famílias diante de imprevistos. Uma doença, a perda do emprego ou uma despesa inesperada pode romper um orçamento que já opera no limite. Nesse ambiente, renegociar dívidas ajuda, mas não resolve sozinho as causas do endividamento.
É necessário ampliar a educação financeira, facilitar renegociações responsáveis e combater modalidades de crédito que escondem custos excessivos. Também cabe ao poder público promover condições para a geração de emprego e renda, enquanto as instituições financeiras devem oferecer informações claras e avaliar com responsabilidade a capacidade de pagamento dos consumidores.
O endividamento não é apenas uma questão particular. Quando as famílias comprometem grande parte da renda com prestações e juros, diminuem o consumo, o comércio perde movimento e toda a economia sente os efeitos. O índice de 82%, portanto, precisa ser visto como um alerta. Mais preocupante do que a dívida em si é a ausência de espaço no orçamento para quitá-la sem sacrificar necessidades essenciais.