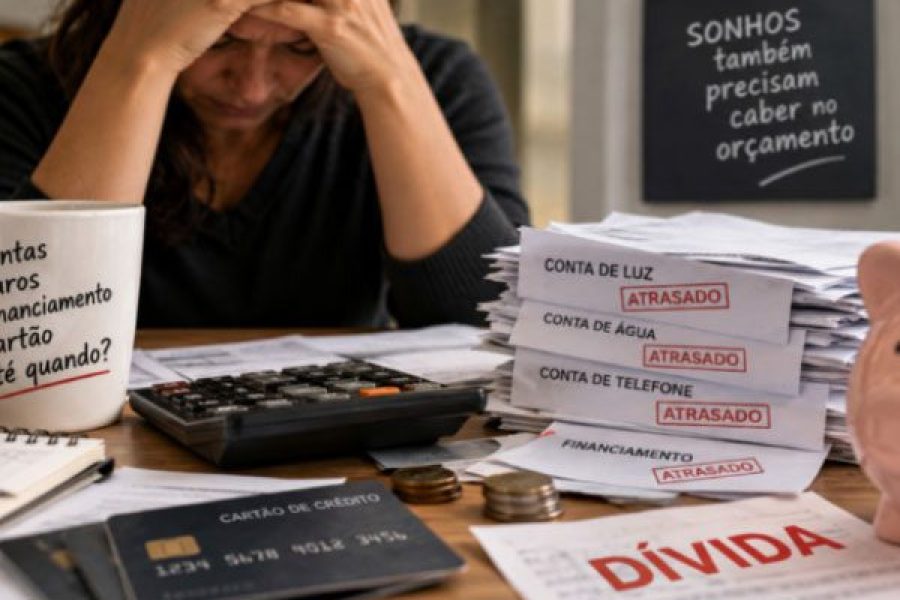
O crescimento acelerado da inadimplência entre os brasileiros é mais do que um indicador negativo do mercado financeiro. É um retrato preocupante de famílias que passaram a conviver com um orçamento cada vez mais apertado e, em muitos casos, já não conseguem acomodar as despesas básicas dentro da renda mensal.
Dados da Serasa Experian apresentados pelo jornal O Estado de S. Paulo mostram uma dimensão particularmente inquietante desse fenômeno: quase 9 milhões de brasileiros estavam inadimplentes, em julho, simultaneamente com instituições financeiras tradicionais e fintechs. O número mais que quadruplicou em pouco mais de seis anos, com alta de 355% em relação a dezembro de 2019.
O problema ganha contornos ainda mais graves quando observado pelo comprometimento da renda. Em média, 74% dos ganhos dos brasileiros já estariam destinados às despesas gerais, incluindo contas básicas e financiamentos. Entre aqueles que recebem até um salário mínimo, essa parcela se aproxima de 88%; para quem ganha entre um e dois salários mínimos, chega a 87%.
Esses percentuais ajudam a compreender por que tantas famílias entram no vermelho. Quando quase tudo o que se recebe já tem destino antes mesmo do fim do mês, qualquer imprevisto — uma doença, um conserto doméstico, a perda do emprego ou uma despesa extraordinária — pode desencadear uma sequência de atrasos.
Nesse amabiente, o crédito deixa muitas vezes de financiar projetos e passa a complementar a renda. Cartão, cheque especial, empréstimos e plataformas digitais oferecem acesso rápido ao dinheiro, mas também podem criar uma sucessão de compromissos financeiros difíceis de administrar. A facilidade proporcionada pelas fintechs ampliou o acesso aos serviços bancários, porém também exige atenção redobrada à concessão responsável de crédito e à capacidade real de pagamento do consumidor.