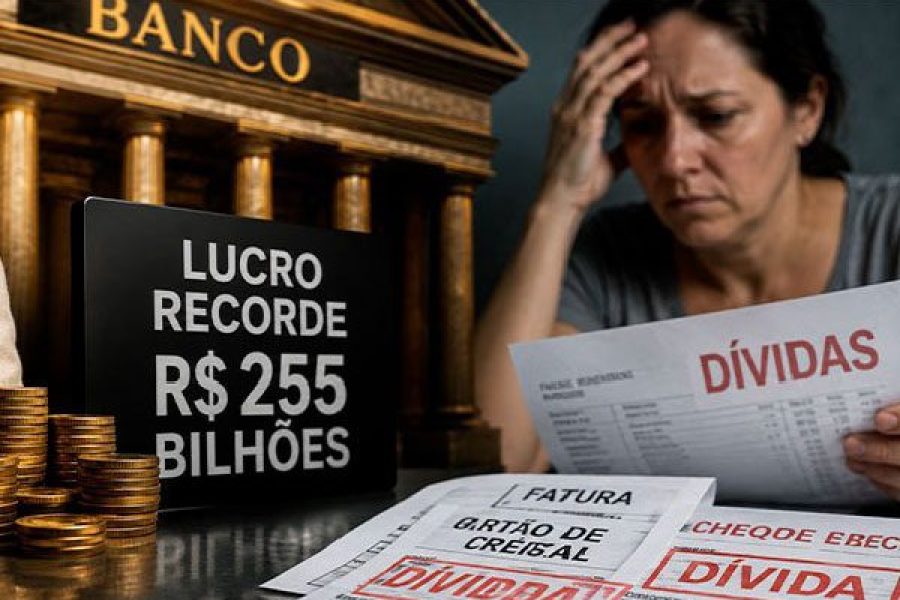
O sistema financeiro brasileiro voltou a comemorar números históricos. Segundo dados do Banco Central, os bancos registraram lucro recorde de R$ 255 bilhões em 2025, impulsionados por uma taxa Selic que chegou a 15% ao ano, o maior patamar em quase duas décadas. Para o setor bancário, os resultados representam eficiência e solidez. Para milhões de brasileiros, porém, a realidade é bem diferente: o crescimento das dívidas e da inadimplência transformou o orçamento doméstico em uma verdadeira luta pela sobrevivência.
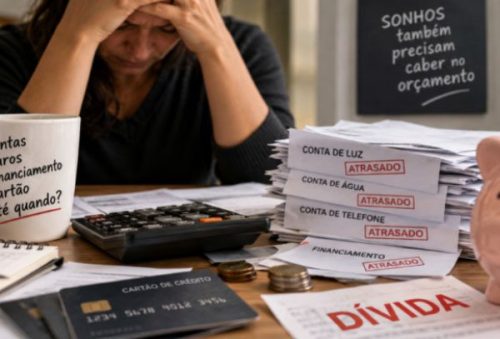
A contradição é evidente. Enquanto os balanços das instituições financeiras exibem lucros bilionários, famílias enfrentam dificuldades para pagar contas básicas, manter o consumo e equilibrar as finanças. O crédito, que deveria servir como instrumento de desenvolvimento econômico e apoio em momentos de necessidade, muitas vezes se transforma em uma armadilha.
A taxa Selic elevada é frequentemente apontada como justificativa para o aumento dos juros cobrados pelos bancos. No entanto, o problema está na enorme distância entre a taxa básica definida pelo Banco Central e os juros efetivamente pagos pelos consumidores. Em modalidades como cartão de crédito rotativo e cheque especial, os encargos chegam a patamares que ultrapassam qualquer razoabilidade, tornando quase impossível a quitação das dívidas.
O cenário é agravado pela forte concentração do mercado. Os quatro maiores bancos do país controlam cerca de 60% das operações de crédito, o que reduz a concorrência e limita as alternativas para os consumidores. Em um ambiente com pouca competição, os custos elevados acabam sendo repassados à população sem que haja pressão suficiente para uma redução significativa das taxas.
Lucro não pode ser visto como um problema. O que preocupa é quando ele cresce na mesma proporção em que cresce o sofrimento de quem precisa recorrer ao crédito para fechar as contas do mês. Uma economia saudável é aquela em que o desenvolvimento beneficia a sociedade como um todo, e não apenas alguns setores.