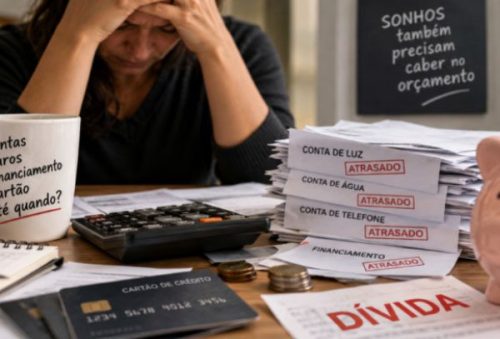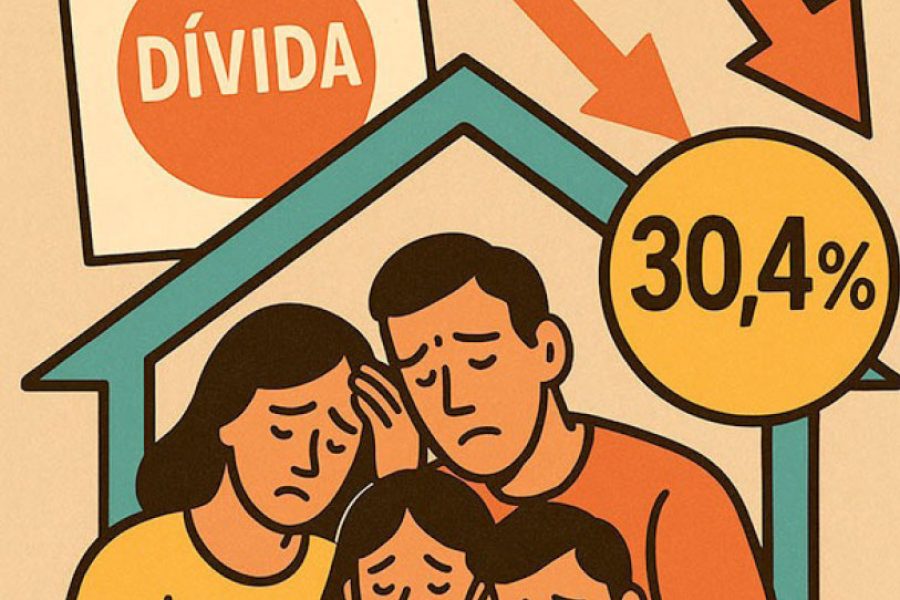
O levantamento da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) mostrou que a inadimplência das famílias brasileiras atingiu 30,4% em agosto, o maior índice desde o início da pesquisa, em 2010. O dado não é apenas um número frio: ele traduz a dificuldade crescente dos lares em lidar com suas dívidas em um cenário de crédito caro, prazos mais curtos e inflação ainda pressionando o orçamento doméstico.
O fato de mais de três em cada dez famílias estarem com contas atrasadas evidencia a fragilidade da economia das pessoas comuns, que enfrentam a elevação das taxas de juros e a redução do poder de compra. Esse contexto amplia a desigualdade, pois quem depende do crédito rotativo ou do cheque especial acaba entrando em uma espiral de endividamento da qual é difícil sair.
A CNC acerta ao classificar o dado como um “sinal de alerta importante para a economia doméstica”. Afinal, o consumo das famílias é um dos motores centrais da economia brasileira. Se ele enfraquece por causa da inadimplência, o impacto se estende a toda a cadeia produtiva: comércio, serviços e indústria sentem o efeito da queda no movimento.
Mais do que registrar o recorde histórico, é preciso discutir saídas estruturais. Políticas de incentivo ao crédito responsável, programas de renegociação de dívidas e educação financeira são caminhos urgentes. Sem isso, o Brasil corre o risco de manter milhões de famílias aprisionadas em um ciclo de atrasos e juros abusivos, comprometendo não apenas o presente, mas também o futuro do crescimento econômico sustentável.
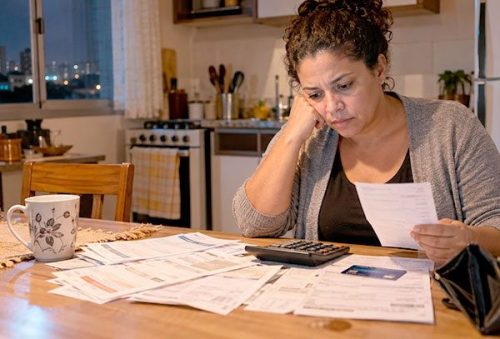
A inadimplência recorde não deve ser vista apenas como estatística. É um retrato da vida real de milhões de brasileiros que, todos os meses, precisam escolher entre pagar uma conta ou colocar comida na mesa.